Un prêt garanti par un objet plutôt que par un salaire
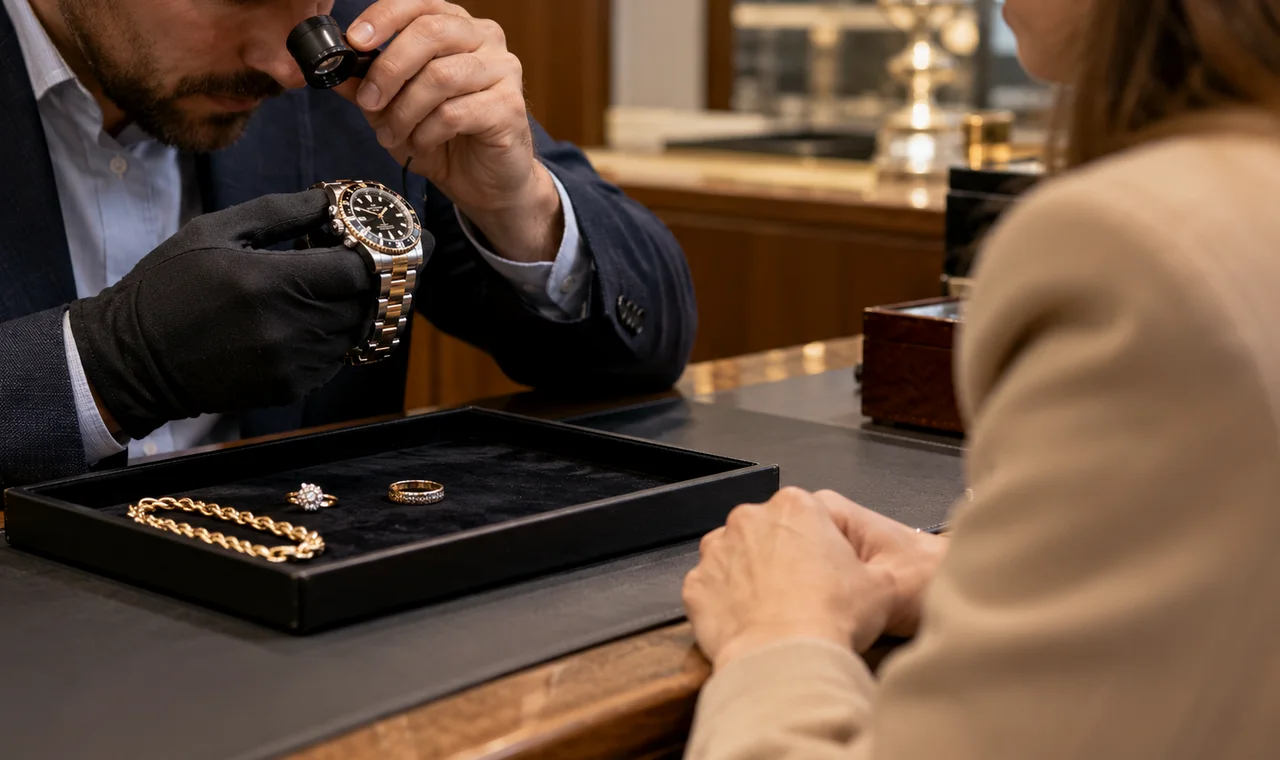
Le crédit sur gage fonctionne à l’inverse d’un crédit à la consommation classique. Vous confiez un objet de valeur à un établissement prêteur, celui-ci l’estime et vous remet une somme en échange. L’objet reste conservé pendant toute la durée du contrat.
Pour une personne au chômage, l’intérêt est évident : le prêteur s’appuie sur la valeur du bien déposé, pas sur un bulletin de paie ni sur un contrat de travail. Au Crédit municipal de Paris, un justificatif de ressources n’est demandé que pour les prêts de 10 000 € et plus.
En France, ce prêt est proposé par les caisses de Crédit municipal, des établissements publics à vocation sociale. Si un site ou une boutique vous propose autre chose sous le même nom, vérifiez toujours qui vous prête et sous quel contrat.
Combien peut-on obtenir sur un objet ?
Des experts estiment la valeur de revente de l’objet lors d’une vente aux enchères publiques. Le prêt représente en général de 50 % à 80 % de cette estimation, selon la nature du bien. Le Crédit municipal de Paris donne l’exemple d’un sac acheté 1 200 €, estimé à 800 €, qui ouvrirait droit à environ 480 €, à titre indicatif.
Le prix payé en magasin ne compte pas, pas plus que la valeur sentimentale. Bijoux, montres, objets d’art ou instruments de musique font partie des catégories courantes, tandis que le matériel électronique n’est généralement pas accepté. Consultez la liste des objets admis par la caisse la plus proche avant de vous déplacer.
Ce que coûte réellement un prêt sur gage
Sur la page des étapes du Crédit municipal de Paris, les taux annuels (TAEG) sont de 4,25 % pour 30 à 500 €, de 9,90 % pour 501 à 6 000 € et de 5,30 % au-delà, avec 1 % de frais de garde sauf sous 500 €. Ces barèmes changent d’une caisse à l’autre et dans le temps : demandez la fiche tarifaire de votre caisse.
Traduisez toujours le taux en euros. Pour 400 € empruntés pendant un an à 4,25 %, les intérêts représentent environ 17 €, hors frais éventuels. Comparez ce montant avec le coût d’un découvert ou d’un crédit renouvelable pour la même somme.
Le coût principal est ailleurs : pendant le contrat, vous êtes privé de l’objet, et vous le perdez si vous ne pouvez ni le reprendre ni renouveler.
Déroulement du rendez-vous et pièces à prévoir
Après l’estimation sur place, vous êtes libre d’accepter ou de refuser l’offre. En cas d’accord, un contrat est établi à votre nom et la somme vous est versée aussitôt : à Paris, en espèces jusqu’à 3 000 € et par virement au-delà. La durée varie selon la caisse. Paris indique un contrat d’un an, Bordeaux un contrat de six mois renouvelable.
Les pièces demandées sont, en principe, les suivantes :
- une pièce d’identité en cours de validité avec photographie ;
- un justificatif de domicile en France à votre nom, de moins de trois mois pour un nouveau client à Paris ;
- un RIB d’un compte ouvert à votre nom ;
- pour certains objets, la facture d’achat établie à votre nom.
Si vous ne pouvez pas rembourser : renouvellement, vente, boni
Trois issues sont possibles à l’échéance : reprendre l’objet en remboursant le capital et les intérêts, renouveler le contrat en réglant les intérêts, ou laisser l’objet partir en vente. À Paris, le renouvellement en ligne est possible dès 30 jours avant l’échéance.
Sans remboursement ni renouvellement, l’objet est vendu aux enchères. Si le prix de vente dépasse ce que vous devez, la différence, appelée boni, vous revient. D’après la presse spécialisée, la caisse absorbe l’éventuel manque quand la vente ne couvre pas la dette, ce qui limite le risque de surendettement par rapport à un crédit classique. Vérifiez ce point dans le contrat que l’on vous remet.
Deux situations pour décider
Exemple illustratif : Camille, sans emploi depuis trois mois, doit réparer la voiture dont elle a besoin pour un entretien d’embauche. Elle dépose une montre héritée, emprunte 300 € et prévoit de la reprendre dès sa prochaine indemnité. Le montant est limité, l’objet récupérable, le calendrier réaliste : le gage a du sens.
À l’inverse, déposer chaque trimestre un bijou de famille pour payer le loyer revient à repousser le problème tout en risquant de perdre le bien. Quand la dépense se répète, mieux vaut chercher une aide durable, par exemple un échéancier avec le créancier ou une aide sociale.
Les pistes à explorer avant de déposer un objet
Parlez d’abord à votre conseiller France Travail et au centre communal d’action sociale (CCAS) de votre commune : des aides ponctuelles existent selon les territoires. Un Point Conseil Budget gratuit peut aussi examiner vos dépenses et vos dettes avant toute nouvelle démarche.
Si votre besoin est lié à un projet ou à un déplacement professionnel, un microcrédit personnel accompagné par une association peut convenir. Les pages sur le microcrédit et le prêt d’honneur de ce site détaillent ces voies.
Enfin, fuyez les offres de « prêt sur gage » en ligne qui exigent un paiement d’avance ou l’envoi d’un bijou par la poste à un inconnu. Les Crédits municipaux reçoivent en agence.
Questions fréquentes
Faut-il avoir un emploi pour obtenir un prêt sur gage ?
Non. Le prêt est accordé sur la valeur de l’objet déposé, pas sur vos revenus. Un justificatif de ressources n’est demandé, à Paris, que pour les prêts de 10 000 € et plus. En revanche, il faut une pièce d’identité, un justificatif de domicile et un RIB à votre nom.
Que devient mon objet si je ne rembourse pas ?
À l’échéance, sans remboursement ni renouvellement, l’objet est vendu aux enchères. Si le prix dépasse votre dette, vous récupérez la différence (le boni). Vous pouvez aussi renouveler le contrat en payant les intérêts, parfois dès 30 jours avant l’échéance.
Quelle somme peut-on emprunter avec un bijou ou une montre ?
En général entre 50 % et 80 % de la valeur estimée à la revente aux enchères, selon la nature de l’objet. L’estimation est faite par des experts sur place. Elle est souvent inférieure au prix d’achat, donc ne comptez pas sur la valeur affichée en boutique.
Le taux d’un prêt sur gage est-il le même partout ?
Non. Chaque caisse de Crédit municipal applique son barème, avec des taux qui dépendent du montant et des frais de garde. Les chiffres de Paris ne valent pas pour Bordeaux ou une autre ville. Demandez la fiche tarifaire écrite avant de signer.
Organismes et liens utiles
- Crédit municipal de ParisÉtablissement public prêteur sur gage : étapes, pièces à fournir, durée du contrat, taux et frais de garde.
- Crédit municipal de BordeauxCaisse de Crédit municipal proposant le prêt sur gage, avec estimation en ligne des biens et espace client.
Liens vers des organismes tiers, sans lien commercial avec ce site. Vérifiez toujours les conditions auprès d'eux.